
PINJAMAN ONLINE: PAHAMI BUNGA DAN CICILAN SEBELUM MENEKAN TOMBOL SETUJU
- Oct 10, 2026
- Aqilah Khalilah
- Edukasi, Sosial Masyarakat, Informasi
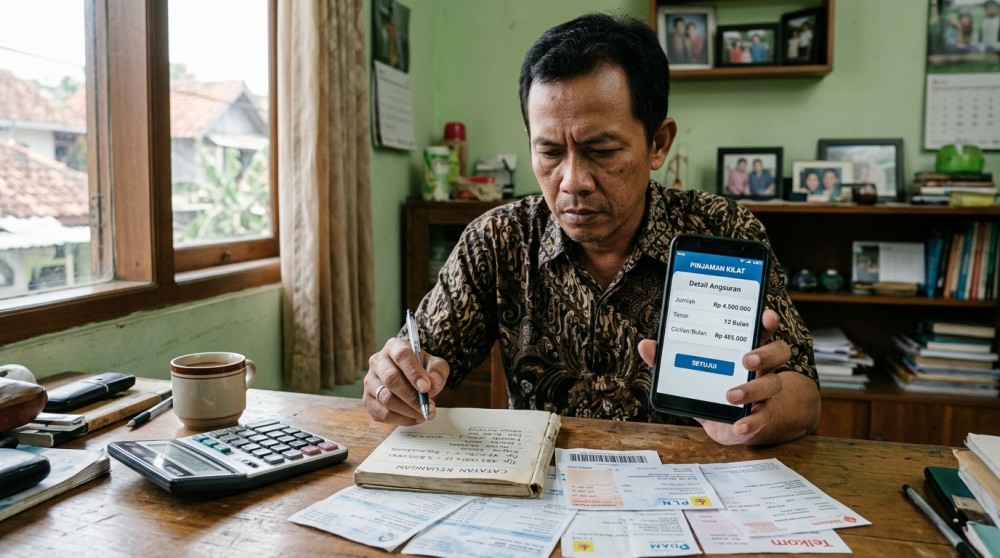
PINJAMAN ONLINE: PAHAMI BUNGA DAN CICILAN SEBELUM MENEKAN TOMBOL SETUJU
Pinjaman online semakin mudah ditemukan melalui aplikasi maupun internet. Proses yang cepat dan praktis membuat layanan ini sering menjadi pilihan masyarakat ketika membutuhkan dana dalam waktu singkat.
Namun kemudahan tersebut tetap perlu diimbangi dengan kehati-hatian.
Sebelum mengajukan pinjaman, masyarakat sebaiknya memahami terlebih dahulu berapa jumlah uang yang benar-benar diterima, berapa total yang harus dikembalikan, berapa besar cicilan, serta berapa lama jangka waktunya.
Jangan hanya melihat tulisan:
“Cair cepat.”
“Proses mudah.”
“Tanpa banyak syarat.”
atau
“Langsung masuk rekening.”
Hal yang lebih penting justru terdapat pada rincian biaya.
Seseorang dapat mengajukan pinjaman dengan nominal tertentu, tetapi jumlah yang masuk ke rekening bisa berbeda setelah terdapat potongan biaya administrasi atau biaya lainnya.
Karena itu, masyarakat perlu memperhatikan dua angka penting:
berapa uang yang diterima, dan berapa total uang yang harus dibayarkan kembali.
Selisih kedua angka tersebut perlu dipahami sebelum menyetujui pinjaman.
Jangan sampai seseorang merasa meminjam dalam jumlah kecil, tetapi kemudian terkejut ketika melihat total cicilan yang harus dibayar.
Selain itu, perhatikan juga jangka waktu pembayaran.
Cicilan yang terlihat kecil belum tentu berarti pinjaman tersebut lebih ringan.
Jika jangka waktunya panjang, total pembayaran keseluruhan dapat menjadi lebih besar.
Sebaliknya, tenor yang terlalu pendek dapat membuat jumlah cicilan menjadi terlalu berat bagi kondisi keuangan seseorang.
Karena itu, pinjaman sebaiknya disesuaikan dengan kemampuan membayar.
Sebelum mengajukan, masyarakat dapat melakukan perhitungan sederhana.
Misalnya:
Berapa pendapatan rutin setiap bulan?
Berapa kebutuhan utama rumah tangga?
Berapa cicilan yang sudah berjalan?
Dan berapa uang yang masih tersisa setelah seluruh kebutuhan tersebut dibayarkan?
Jika cicilan baru membuat kebutuhan pokok terganggu, keputusan meminjam perlu dipertimbangkan kembali.
Masyarakat juga perlu memahami mengenai denda keterlambatan.
Beberapa layanan pinjaman dapat mengenakan biaya apabila pembayaran melewati tanggal jatuh tempo.
Karena itu, jangan hanya membaca besar cicilan bulanan.
Baca juga ketentuan mengenai keterlambatan, biaya tambahan, dan konsekuensi apabila pembayaran tidak dilakukan tepat waktu.
Hal berikutnya yang tidak kalah penting adalah memastikan legalitas penyedia layanan.
Jangan mengunduh aplikasi pinjaman dari tautan acak yang dikirim melalui pesan atau media sosial.
Sebelum menggunakan layanan keuangan, masyarakat perlu memeriksa apakah penyedia tersebut memiliki status dan informasi yang jelas melalui sumber resmi otoritas terkait.
Waspadai pula aplikasi yang meminta akses perangkat secara berlebihan dan tidak relevan dengan layanan yang diberikan.
Jika sebuah aplikasi meminta banyak izin tanpa alasan yang jelas, pengguna perlu mempertimbangkannya dengan hati-hati.
Jangan pernah memberikan PIN, password, maupun kode OTP kepada orang yang mengaku sebagai petugas pinjaman.
Informasi tersebut bersifat rahasia.
Masyarakat juga sebaiknya tidak mengambil pinjaman baru hanya untuk menutup pinjaman lama tanpa memiliki rencana keuangan yang jelas.
Cara seperti ini berisiko menciptakan lingkaran utang.
Satu pinjaman digunakan untuk membayar pinjaman lain, kemudian muncul pinjaman baru lagi untuk menutup kewajiban sebelumnya.
Pada akhirnya, beban pembayaran justru dapat semakin besar.
Jika kondisi keuangan sedang sulit, langkah pertama yang dapat dilakukan adalah melihat kembali pengeluaran.
Pisahkan kebutuhan utama dengan pengeluaran yang masih dapat ditunda.
Jika pinjaman benar-benar diperlukan, pilih jumlah yang sesuai kebutuhan dan kemampuan, bukan berdasarkan jumlah maksimum yang ditawarkan aplikasi.
Contohnya, jika kebutuhan hanya satu juta rupiah, jangan langsung mengambil tiga juta rupiah hanya karena sistem menawarkan batas pinjaman yang lebih tinggi.
Jumlah pinjaman yang lebih besar berarti kewajiban pembayaran yang lebih besar pula.
Selain itu, hindari membuat keputusan ketika sedang panik.
Tekanan ekonomi memang dapat membuat seseorang ingin segera mendapatkan dana.
Namun membaca perjanjian beberapa menit sebelum menekan tombol “Setuju” dapat menghindarkan seseorang dari masalah keuangan yang jauh lebih panjang.
Simpan juga bukti transaksi dan perjanjian pinjaman.
Catat tanggal jatuh tempo agar pembayaran tidak terlambat.
Jika terdapat ketentuan yang tidak dimengerti, cari informasi terlebih dahulu sebelum melanjutkan.
Pinjaman pada dasarnya adalah kewajiban yang harus dikembalikan.
Karena itu, keputusan meminjam tidak seharusnya hanya didasarkan pada seberapa cepat uang dapat dicairkan.
Yang perlu dipikirkan adalah apakah cicilan tersebut masih dapat dibayar tanpa mengganggu kebutuhan hidup sehari-hari.
Ingat: jangan hanya melihat berapa uang yang bisa dipinjam. Lihat juga berapa total yang harus dikembalikan.
Baca dulu. Hitung dulu. Baru setuju.